청년도약계좌에 목돈을 넣었는데 정부기여금이 예상보다 적다면, 입금액에 6%부터 곱하지 마세요. 2024년 연계가입 당시 총급여 2400만원 이하 사례에서는 1280만원 일시납입의 기여금이 76만8000원, 1260만원 일시납입은 43만2000원으로 계산됩니다. 월 설정금액과 전환기간이 서로 다르기 때문입니다.
차이는 33만6000원입니다. 다만 이것은 일시납입분 기여금의 차이입니다. 만기까지의 총혜택을 비교하려면 전환기간 이후 추가 납입액과 은행 이자까지 따로 계산해야 합니다.
먼저 3초 판정: 기존 계좌 확인인가, 새 전환 신청인가
일시납입은 청년희망적금을 만기까지 유지한 사람이 만기수령금을 청년도약계좌 가입 시점에 넣는 연계 방식입니다. 이미 월납입 중인 계좌에 나중에 목돈을 넣어 일시납입으로 바꾸는 절차로 이해하면 계산부터 어긋납니다.
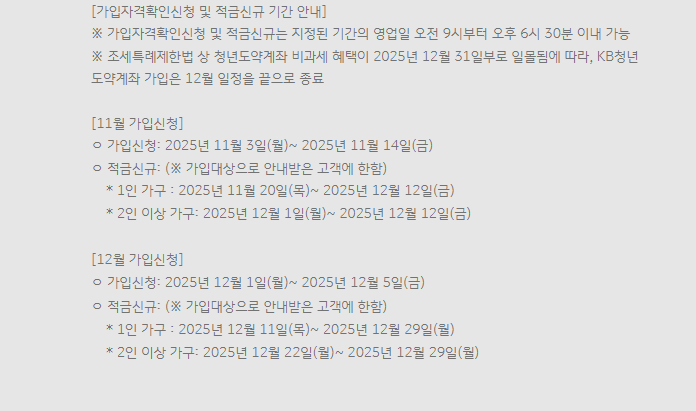
또한 KB국민은행은 청년도약계좌 가입을 2025년 12월 일정으로 종료한다고 안내했습니다. 2026년 11월 현재 새 가입을 준비하는 경우와, 과거 일시납입 계좌의 기여금을 점검하는 경우를 구분해야 합니다.
| 내 상황 | 바로 내릴 판단 | 확인할 숫자 |
|---|---|---|
| 과거 청년희망적금 만기금을 연계 납입했다 | 일시납입분 기여금 계산 대상 | 월 설정금액·전환개월수·가입 당시 소득 |
| 기존 월납입 계좌에 목돈을 추가하고 싶다 | 가입 시점 연계 일시납입과 구분 | 일반 월 납입한도 70만원 |
| 2026년에 새 가입을 찾고 있다 | KB 가입 종료 일정 확인 | 마지막 가입 일정은 2025년 12월 |
| 일시납입 후 추가 입금이 안 된다 | 전환기간 중 추가 납입 제한 확인 | 일시납입액÷월 설정금액 |
근거: 진주시 청년플랫폼의 2024년 일시납입 안내는 가입 시점 연계와 전환기간을 설명하고, KB청년도약계좌 상품안내는 가입 종료 일정과 선납기간 추가 납입 제한을 명시합니다.
계산 순서는 전환개월수부터, 기여금은 그다음
일시납입금 전환기간은 일시납입액÷월 설정금액입니다. 실제로는 목돈을 한 번에 넣지만, 정부기여금 계산에서는 선택한 금액을 매달 납입한 것으로 봅니다.
월 설정금액은 40만·50만·60만·70만원 중 하나이며, 개설 후 변경할 수 없습니다. 일시납입액은 최소 200만원이면서 선택한 월 설정금액의 배수여야 하고, 청년희망적금 만기수령금을 넘을 수 없습니다.
2024년 안내의 총급여 2400만원 이하 사례는 다음 순서로 계산합니다. KB 상품안내의 정부기여금(I) 지급구조도 이 소득구간의 산정 기준을 월 납입원금과 40만원 중 적은 금액의 6%로 명시합니다.
- 전환개월수 = 일시납입액 ÷ 월 설정금액
- 해당 사례의 월 기여금 = 월 설정금액과 40만원 중 적은 금액 × 6%
- 일시납입분 기여금 = 월 기여금 × 전환개월수
70만원 설정이라고 70만원 전체에 6%를 곱하지 않는 것이 핵심입니다. 아래 비교는 2024년 연계가입 당시 기준이며, 이후 월납입분의 확대된 기여금 기준을 섞어 계산하지 않습니다.
계산 근거는 2024년 일시납입 주요내용 ②~⑤와 KB 상품안내의 개인소득별 정부기여금 지급구조입니다.
조건별 예상 금액·금리 핵심 비교 · 청년도약계좌 일시납입 전환 정부기여금 계산
만기수령금 1311만원 예시: 40만원과 70만원 비교
청년희망적금 만기수령금이 1311만원이고 가입 당시 총급여가 2400만원 이하였다고 가정해 보겠습니다. 1311만원은 2024년 연계 안내에 등장하는 예시 금액으로, 모든 가입자의 만기수령액은 아닙니다.
| 비교 항목 | 월 40만원 설정 | 월 70만원 설정 |
|---|---|---|
| 일시납입액 | 1280만원 | 1260만원 |
| 전환기간 | 32개월 | 18개월 |
| 월 기여금 계산 | 40만원×6% | 40만원×6% |
| 일시납입분 기여금 | 2만4000원×32 = 76만8000원 | 2만4000원×18 = 43만2000원 |
| 만기수령금 중 남는 돈 | 31만원 | 51만원 |
| 전환 후 남은 납입기간 | 28개월 | 42개월 |
| 이후 매월 70만원 납입 가정 시 총원금 | 3240만원 | 4200만원 |
40만원 설정은 일시납입분 기여금이 33만6000원 더 큽니다. 70만원 설정은 전환기간이 14개월 짧아 추가 납입을 더 일찍 시작할 수 있습니다.
표의 총원금은 각각 1280만원+70만원×28개월, 1260만원+70만원×42개월로 계산한 가정입니다. 은행 이자와 전환 이후 정부기여금은 포함하지 않았습니다.
따라서 76만8000원만 보고 40만원 설정이 무조건 유리하다고 결론 내리면 안 됩니다. 70만원 설정의 총원금이 960만원 더 큰 것은 그만큼 본인 돈을 더 납입한다는 뜻입니다. 수익 차이로 읽어서는 안 됩니다.
예시의 일시납입액과 전환기간은 진주시 청년플랫폼의 1311만원 만기수령 사례에 제시돼 있습니다.
기여금 반영 시점과 실제 수령 시점은 다르다
2024년 일시납입 안내에서 정부기여금 지급 시점은 일시납입한 달의 다음 달 10영업일 이내입니다. 다음 달 10일과는 다릅니다.
또한 일시납입 전환기간에는 유지심사 결과와 무관하게 가입 기준 개인소득의 매칭비율을 유지하도록 안내했습니다. 전환기간 중 월급이 올랐다는 이유만으로 일시납입분 전체를 새 소득구간으로 다시 계산하는 방식이 아닙니다.
다만 계좌에 기여금이 반영되는 것과 해지 때 전액을 받는 것은 구분해야 합니다. KB 상품안내는 만기해지·특별중도해지 시 정부기여금 100%, 가입일부터 3년 이상 지난 뒤 일반 중도해지 시 60% 지급을 명시합니다.
예를 들어 76만8000원의 60%는 46만800원입니다. 이는 해당 금액에 60%를 적용한 산술 예시이며, 실제 해지계좌의 정부기여금 총액에는 이후 납입분도 함께 확인해야 합니다.
지급 시점과 전환기간 매칭비율의 근거는 2024년 안내의 일시납입 주요내용 ⑤입니다.
오늘은 가입내역의 세 숫자와 납입 재개월을 적어두세요
먼저 가입 당시 안내문과 은행 앱의 가입내역·거래내역을 열어 일시납입액, 월 설정금액, 가입 당시 적용 소득구간을 찾아두세요. 메뉴 이름을 찾기 어렵다면 저장해 둔 가입 계약서부터 확인하면 됩니다.
그다음 일시납입액을 월 설정금액으로 나눠 전환개월수를 적으세요. 1280만원÷40만원이면 32개월, 1260만원÷70만원이면 18개월입니다. 전환기간이 끝나도 계좌 만기는 가입일부터 60개월로 계산합니다.
마지막으로 은행에 표시된 납입 재개 가능월을 휴대전화 달력에 저장하세요. 전환기간 중에는 추가 납입이 불가능하므로, 자동이체 시작월을 그 시점에 맞추고 생활비에서 매달 얼마를 저축할 수 있는지 먼저 정해두는 것이 실전 순서입니다.